Le viager immobilier : une opportunité méconnue pour investir intelligemment

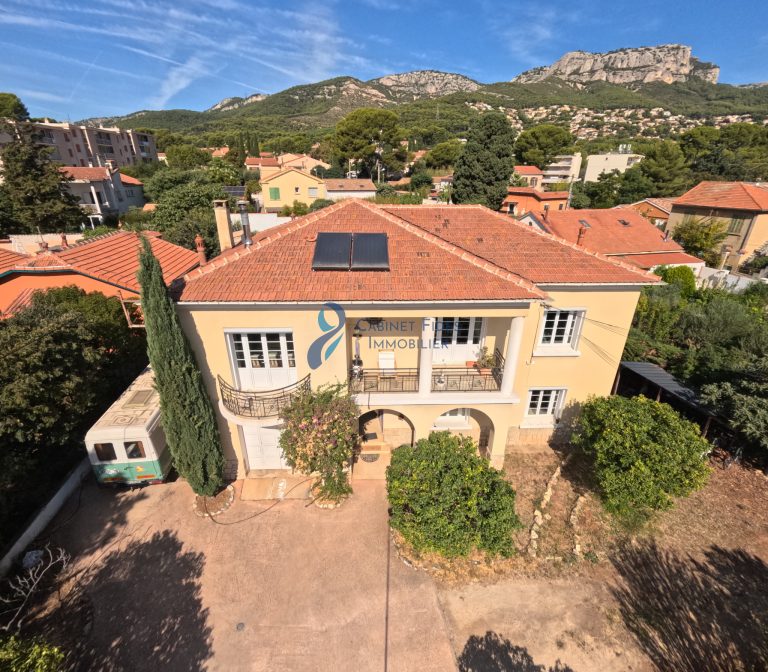
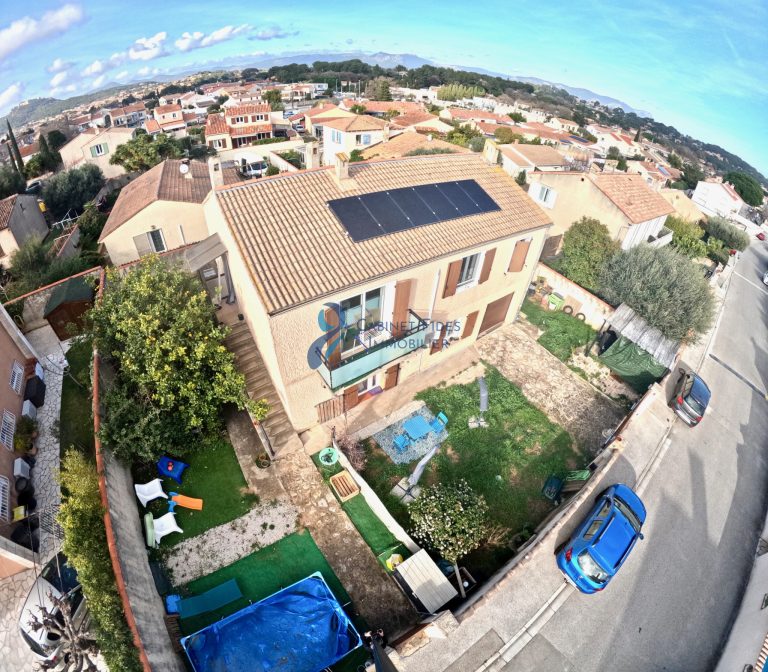
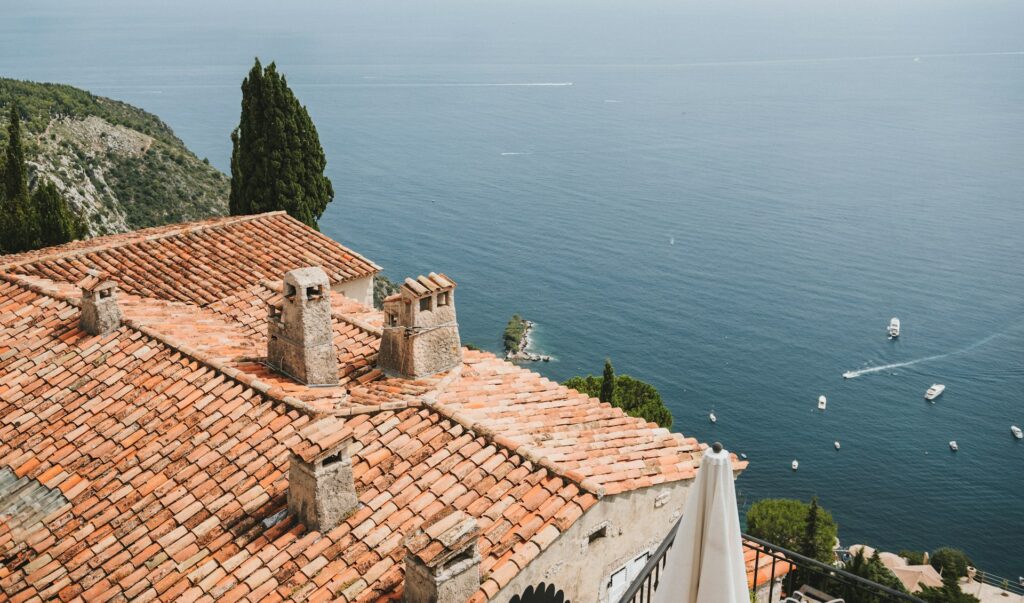
Toits de tuiles et vue sur la mer : immobilier dans le Var

1. Qu’est-ce que le viager immobilier ?

Le viager consiste à acheter un bien immobilier en versant :

  • un bouquet : une somme payée comptant à la signature (généralement 20 à 30 % de la valeur du bien) ;
  • une rente viagère : un paiement périodique (mensuel, trimestriel ou annuel) jusqu’au décès du vendeur (crédirentier).

Deux types de viager existent :

  • le viager occupé : le vendeur conserve un droit d’usage et d’habitation jusqu’à son décès. C’est la formule la plus courante ;
  • le viager libre : l’acheteur prend possession du bien immédiatement et peut l’habiter ou le louer.

Ce marché, souvent perçu comme marginal, attire de plus en plus d’acheteurs et de vendeurs, en particulier dans le contexte actuel de la démographie et des besoins financiers des seniors.

2. Les avantages du viager pour l’acheteur (débirentier)

  • Un prix d’acquisition réduit : en viager occupé, la valeur du bien est décotée en fonction de l’âge du vendeur et de son espérance de vie.
  • Un effort financier étalé dans le temps : vous répartissez l’investissement sur plusieurs années via la rente.
  • Un investissement patrimonial : c’est une manière d’acquérir un bien immobilier à un coût inférieur à sa valeur réelle, avec une forte plus-value potentielle à long terme.

3. Les avantages du viager pour le vendeur (crédirentier)

  • Un complément de revenus garanti : le vendeur perçoit une rente à vie, indexée sur l’inflation.
  • Des droits d’usage préservés : en viager occupé, le vendeur peut rester dans son logement aussi longtemps qu’il le souhaite.
  • Une fiscalité avantageuse : une partie de la rente est exonérée d’impôt selon l’âge du vendeur.

4. Comment est calculée la rente viagère ?

Le calcul de la rente repose sur plusieurs critères :

  1. La valeur vénale du bien : le prix estimé sur le marché libre.
  2. La décote d’occupation : si le viager est occupé, cette décote est appliquée (environ 30 à 50 % selon l’âge).
  3. L’espérance de vie : basée sur les tables de mortalité officielles (Insee).
  4. Le montant du bouquet : plus le bouquet est élevé, plus la rente est faible.

Exemple concret :

  • maison estimée à 300 000 euros ;
  • vendeur de 75 ans en viager occupé ;
  • bouquet : 60 000 euros ;
  • rente mensuelle estimée : environ 800 euros.

5. Les risques et les précautions à prendre

Pour l’acheteur :

  • L’aléa de longévité : si le vendeur vit longtemps, l’investissement peut coûter plus cher que prévu.
  • Le risque de non-paiement : en cas de difficulté financière de l’acheteur, le vendeur peut demander la résolution du contrat et conserver le bouquet.

Pour le vendeur :

  • Le défaut de paiement : en cas d’impayés, la vente peut être annulée.
  • La perte de flexibilité : le bien est vendu de manière irrévocable.

6. Pourquoi investir en viager ?

  • Un marché en plein essor : avec le vieillissement de la population, le viager séduit de plus en plus d’investisseurs cherchant un placement sécurisé et rentable.
  • Un investissement socialement responsable : vous contribuez à améliorer le niveau de vie des personnes âgées tout en développant votre patrimoine immobilier.

Le viager immobilier est un levier d’investissement unique, avec des avantages fiscaux, financiers et patrimoniaux. Bien encadré, il peut être une opportunité rentable pour l’acheteur comme pour le vendeur.

Logo FIDES Immobilier

Contacter FIDES IMMOBILIER

Contacter FIDES IMMOBILIER

Nos coups de cœur en novembre 2026

49 résultats

À lire aussi : Vous envisagez un viager à La Seyne-sur-Mer ou dans l’aire toulonnaise ? Tout commence par la valeur du bien : demandez une estimation immobilière à La Seyne-sur-Mer et découvrez notre guide de l’immobilier à La Seyne-sur-Mer.

04 23 14 83 88